«Переведите на Сбер по номеру телефона» — так принимают деньги, по ощущениям, две трети маленьких студий и почти все мастера. Удобно всем: клиенту — две кнопки в приложении, владельцу — деньги сразу на карте. А потом раз в полгода в профессиональных чатах появляется одно и то же сообщение: «Банк заблокировал карту, требует документы по переводам, что делать?» Разберём, можно ли принимать оплату на личную карту ИП и самозанятому, чем это на самом деле грозит, что видит банк, что видит налоговая — и как вести учёт переводов от клиентов так, чтобы ни один из них не потерялся.
Сразу договоримся: цель статьи — не напугать. Переводы на карту — законный способ расчёта в ряде ситуаций. Проблема не в переводах, а в трёх вещах, которые к ним обычно прилагаются: отсутствие чека, смешивание личных и рабочих денег и учёт «по памяти». Нормы и практику банков сверьте на дату чтения — они меняются.
Три ситуации: самозанятый, ИП и «пока никак не оформлена»
Самозанятый: можно, но с чеком на каждый перевод
Плательщик налога на профессиональный доход вправе получать оплату на любую личную карту — ФНС подтверждала это официально. Условие одно: на каждое поступление формируется чек в приложении «Мой налог». За наличные и оплату картой через терминал — в момент расчёта, за перевод на карту — не позднее 9-го числа следующего месяца. Нет чека — нет законного дохода, а есть сокрытая выручка со штрафом 20% от суммы, при повторе — 100%.
ИП: закон не запрещает, но договор с банком — да
Прямого запрета принимать выручку ИП на личную карту в законодательстве нет. Но в договоре на выпуск карты физлица у любого крупного банка написано, что карта не используется для предпринимательской деятельности. Банк вправе расторгнуть договор, а регулярные переводы от десятков разных людей — ровно та картина, на которую настроены его фильтры. Плюс налоговая: все поступления ИП от клиентов — выручка независимо от того, на какой счёт пришли. И если вы обязаны применять онлайн-кассу, чек нужен на перевод по реквизитам точно так же, как на наличные.
«Пока никак»: доход всё равно облагается
Самый рискованный вариант — вести студию как физлицо без статуса. Доход физлица облагается НДФЛ 13%, декларация до 30 апреля; систематическое получение прибыли без регистрации — это незаконное предпринимательство с отдельными штрафами. Хорошая новость: выход из этой ситуации стоит пять минут — регистрация самозанятости в приложении. О том, какую форму выбрать дальше, — в статье «Самозанятость, ИП или ООО для студии».
Что видит банк: признаки 115-ФЗ и как выглядит блокировка
Банк не читает назначение платежа «за йогу» и не знает, что вы студия. Его система смотрит на картину операций. В методических рекомендациях Центробанка описаны признаки, по которым карта физлица считается подозрительной, — ориентиры такие: больше 10 переводов от разных людей в день или больше 50 в месяц, больше 30 операций в день, поступления свыше 100 тысяч ₽ в день или 1 млн в месяц, быстрое снятие или перевод дальше, отсутствие «бытовых» трат по карте. Достаточно двух признаков одновременно, чтобы карта попала в выборку.
Как это выглядит на практике: утром приложение показывает «операции ограничены», в чате банка просят пояснить экономический смысл переводов и приложить документы. Дальше три сценария: вы объясняете и предоставляете чеки самозанятого — обычно карту разблокируют за несколько дней; документов нет — банк предлагает закрыть счёт и вывести остаток; в худшем случае информация о вас попадает в межбанковскую базу отказников, и открыть счёт в другом банке становится трудно. Для студии, у которой на этой карте вся выручка месяца, это остановка бизнеса на неделю.
ℹ️ Обратите внимание
Самозанятый со всеми чеками проходит проверку по 115-ФЗ легко: выгрузка справки о доходах из «Мой налог» и есть тот документ, который просит банк. Проблемы возникают у тех, у кого чеков нет или они выбиты на другие суммы.
Что видит налоговая: все поступления — выручка
Распространённый миф: «переводы по номеру телефона налоговая не видит». Видит — не в режиме реального времени, а по запросу в рамках проверки, и такой запрос банк исполняет обязательно. Второй миф: «переводы от друзей не облагаются». Верно, но только если это действительно подарок, а не оплата занятия. Пятьдесят «подарков» по 700 ₽ от разных людей каждый месяц в подарки не поверит никто.
Практический вывод для любого статуса: каждое поступление от клиента — доход, который должен быть отражён. Для самозанятого — чеком, для ИП — в книге учёта доходов и, при необходимости, кассовым чеком, для ООО — только на расчётный счёт с чеком. Разница лишь в том, какой инструмент это фиксирует.
Отдельная карта или счёт под студию: зачем и как объяснить клиентам
Первое, что я сделала бы на месте любого мастера, — развела деньги. Личная карта — для жизни, отдельная — для студии. Самозанятому достаточно второй дебетовой карты в том же банке: на неё приходят все оплаты клиентов, с неё выбиваются чеки и переводятся налоги, остальное — по желанию на личную. ИП открывает расчётный счёт: сейчас у большинства банков есть тарифы без абонентской платы при небольших оборотах, а к счёту прилагается бизнес-карта, которой можно платить за аренду и расходники.
Что это даёт кроме спокойствия банка: выписка по «студийной» карте становится готовым списком выручки, сверка с CRM занимает минуты, а не вечер, и вы наконец видите, сколько реально зарабатывает студия, а не «что-то осталось на карте». Клиентам объяснять ничего не нужно: они просто получают другие реквизиты. Если кто-то спросит, честный ответ «это счёт студии, чтобы всё было официально» работает только в плюс к доверию.
💡 Совет
Заведите отдельную карту в понедельник, а старые реквизиты продолжайте принимать две недели — пока все постоянные клиенты не обновят шаблоны переводов. Резкая смена «с завтрашнего дня только сюда» создаёт неразбериху и ошибочные переводы на старую карту.
Ссылка на оплату и QR вместо «переведите на Сбер»
Голосовое «скиньте на этот номер» — худший из способов: клиент ошибается в цифре, отправляет на карту другого банка, переводит не ту сумму, а вы потом ищете, чей это перевод на 1 500 ₽ вчера вечером. Замените его на два цивилизованных инструмента:
- Ссылка на оплату. У ИП — платёжная ссылка из банка или QR по СБП для бизнеса с комиссией меньше эквайринга. У самозанятого — ссылка на перевод по номеру телефона или на оплату из личного кабинета банка. Клиент открывает ссылку, сумма и получатель уже подставлены, ошибиться негде. Подробнее — в статье «Как брать оплату по ссылке, не подключая эквайринг».
- Счёт из карточки клиента. В бесплатной CRM Studio Admin ссылку или реквизиты студии вы указываете один раз в настройках, а дальше из карточки клиента отправляете ему счёт на конкретную сумму — за абонемент, занятие или произвольную услугу. Клиент получает сообщение с реквизитами в боте Telegram или MAX, а в карточке появляется ожидающий платёж. Деньги пришли — вы нажимаете «Оплатил», и абонемент выдаётся, долг по записи снимается, сумма попадает в «Деньги».
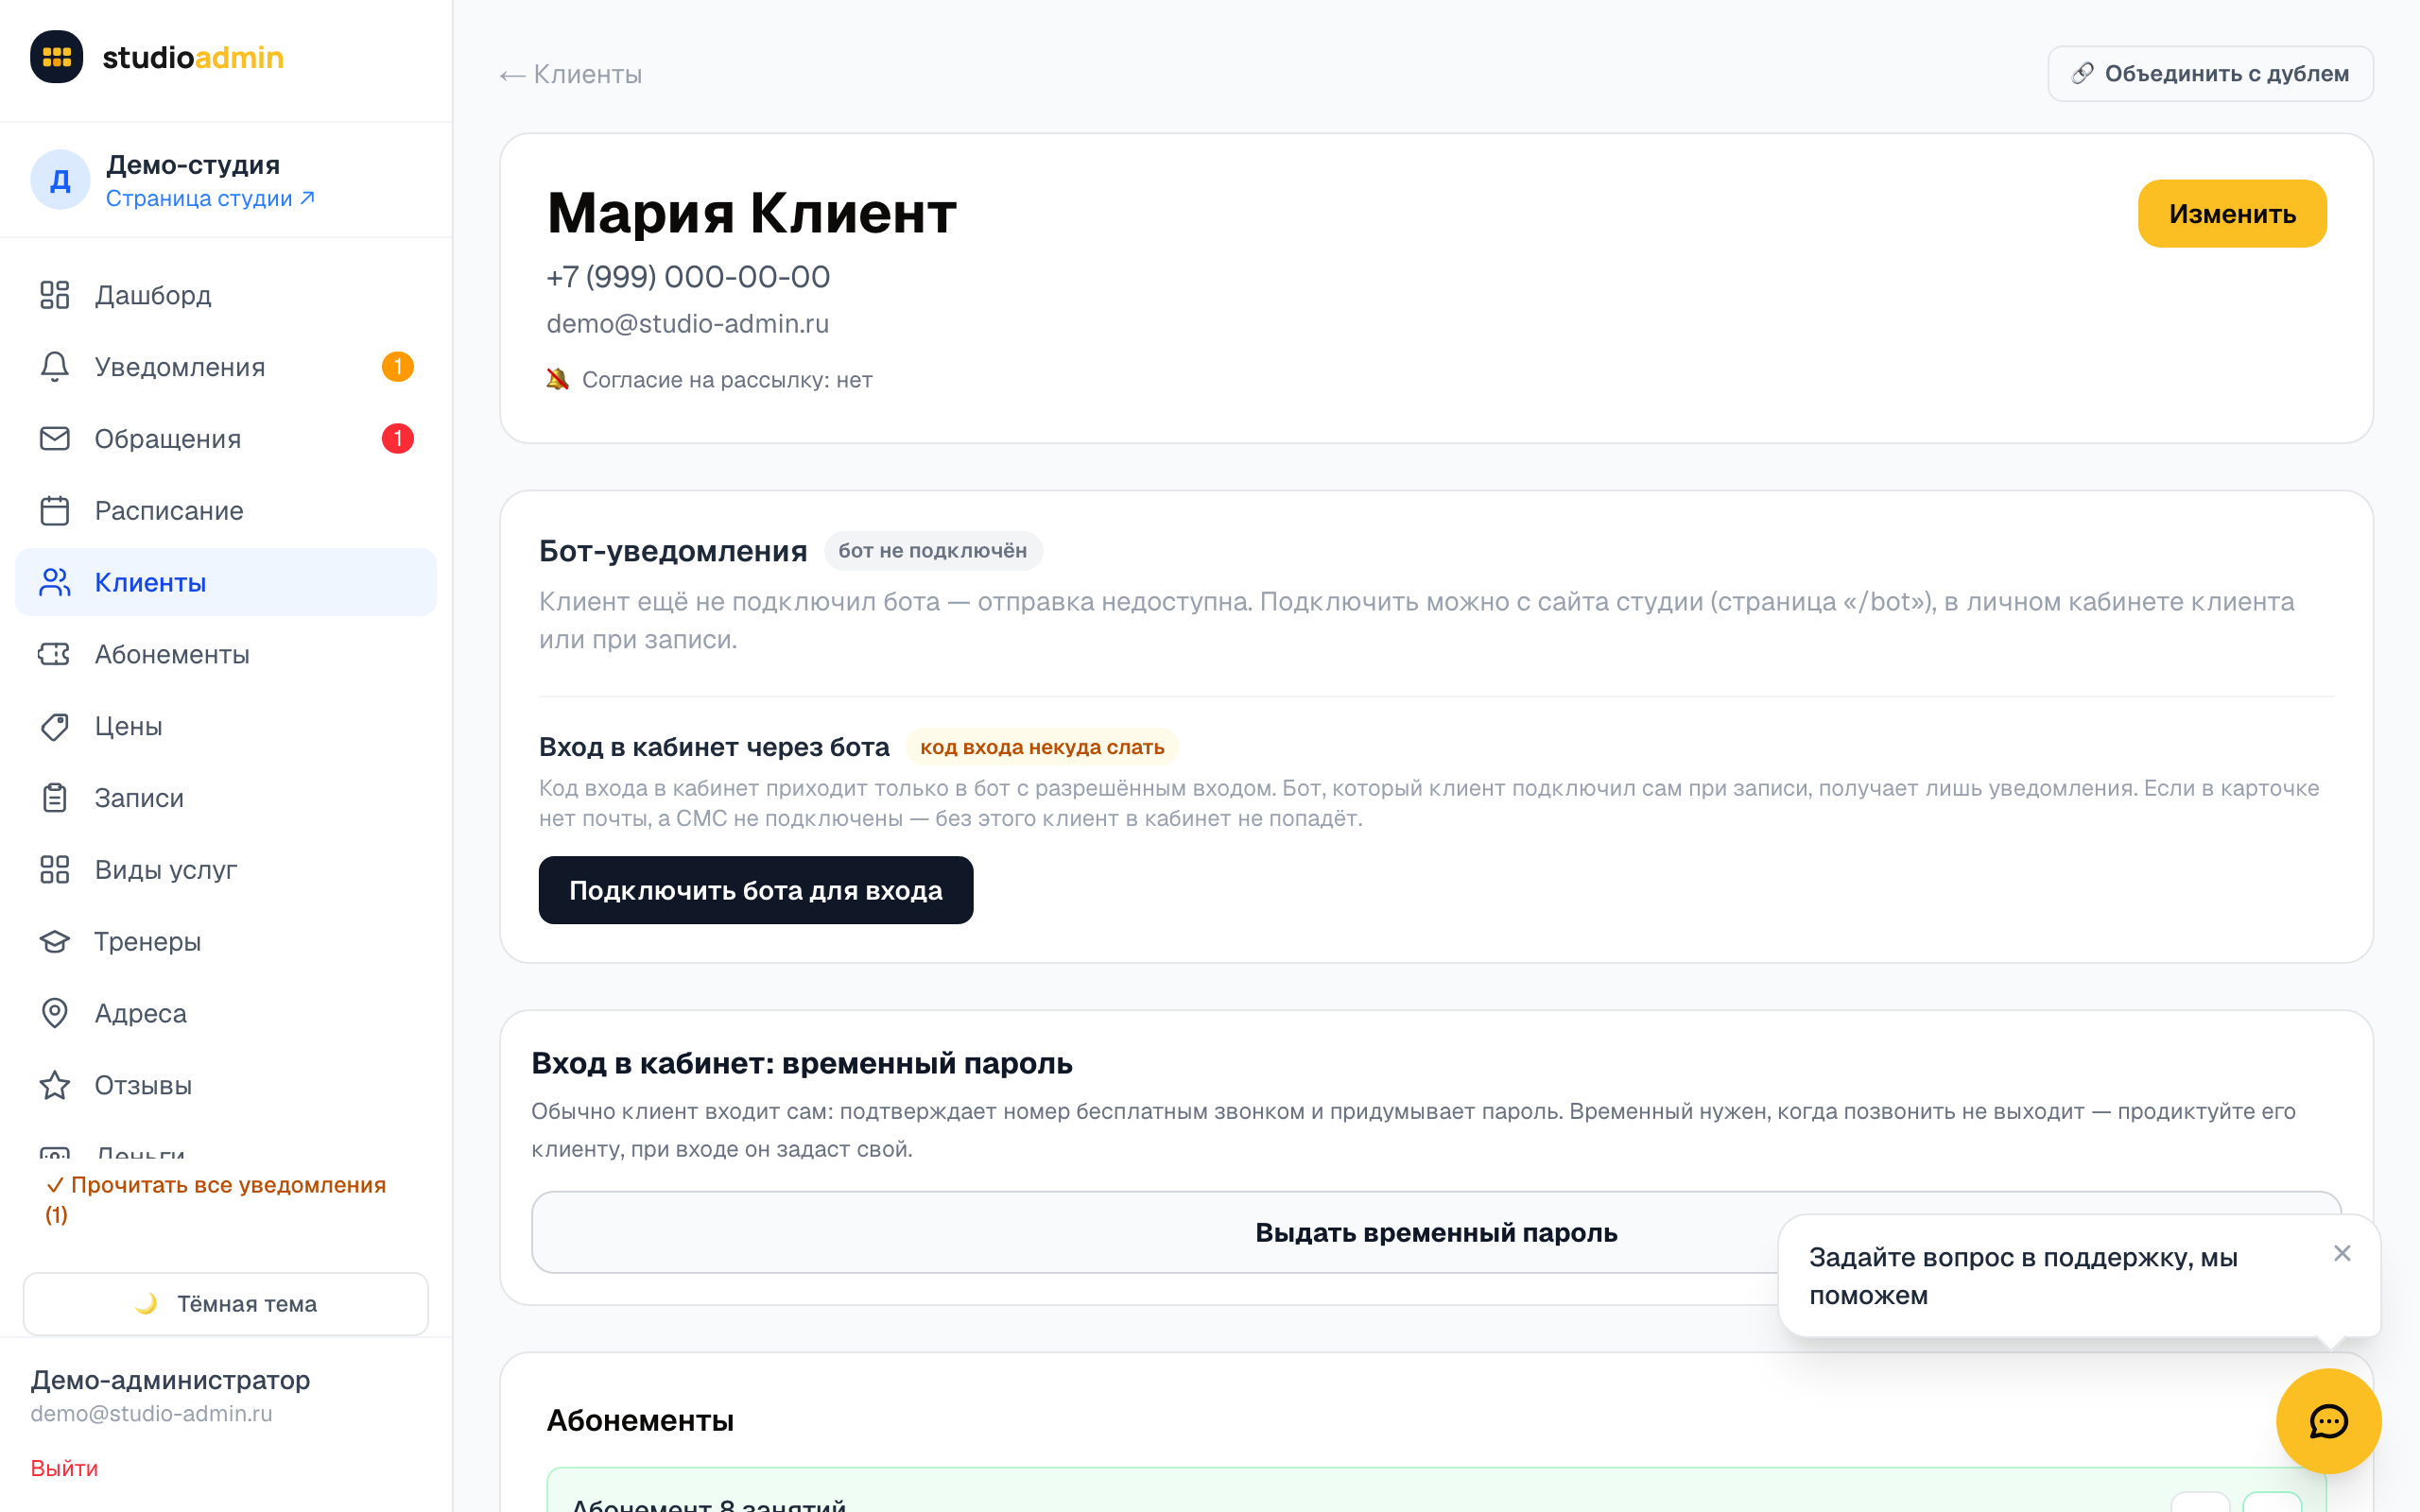
Главный эффект даже не в удобстве, а в том, что каждый перевод заранее «подписан»: вы знаете, кто, за что и сколько должен перевести, ещё до того, как деньги пришли. Обезличенные поступления «от Анны П.» исчезают из вашей жизни. О других способах принимать деньги — в обзоре «Как принимать оплату онлайн для маленькой студии».
Правило «перевод фиксируется в момент визита»
Учёт переводов ломается не из-за сложности, а из-за отсрочки. Клиентка перевела в среду вечером, администратор увидел в четверг, записал в пятницу, перепутал сумму. Правило, которое лечит это раз и навсегда: оплата вносится в систему в момент отметки визита или выдачи абонемента — не позже. Человек пришёл на занятие, тренер отметил «Был», выбрал способ оплаты «перевод» — всё, поступление создано с датой, суммой и именем. Купил абонемент — в момент выдачи указывается способ «перевод» и сумма.
В Studio Admin способ оплаты «перевод» есть и при отметке визита, и при выдаче абонемента, и в кнопке «Добавить поступление» в разделе «Деньги» — для случаев, когда клиент перевёл вперёд или доплатил. Дату можно поставить задним числом: перевод пришёл в субботу, а внесли вы его в понедельник — в поступлениях он встанет на субботу, чтобы совпадать с выпиской.
«У меня было четыре карты разных банков и переводы на все. Раз в месяц я садилась с выписками и пыталась вспомнить, кто эти люди с инициалами. Потеряла минимум двух клиентов, которым по ошибке напомнила о долге, хотя они платили. Сейчас одна карта под студию, оплата отмечается сразу на занятии, а по воскресеньям я за десять минут сверяю выписку с поступлениями. Расхождений ноль третий месяц», — Наталья, мастер по массажу, Воронеж.
Еженедельная сверка выписки с поступлениями за 10 минут
Раз в неделю, в один и тот же день, открываете два экрана: выписку по студийной карте за неделю и вкладку «Поступления» в разделе «Деньги» с фильтром по способу «перевод». Дальше — четыре действия:
Сравните итоги за неделю
Сумма переводов в выписке должна совпасть с суммой поступлений со способом «перевод». Совпала — сверка закончена, идите пить чай. Не совпала — ищете разницу.
Найдите переводы без поступления
Это клиенты, которые заплатили вперёд или доплатили, а администратор не внёс. Заводите поступление через «Добавить поступление» с датой из выписки — задним числом.
Найдите поступления без перевода
Это ошибка способа оплаты (было наличными, а отмечено переводом) или перевод на старую карту. Исправьте способ либо найдите деньги на другой карте.
Самозанятый — выбейте чеки
На каждый перевод из выписки, по которому чека ещё нет, формируете чек в «Мой налог» с датой платежа. Так к 9-му числу следующего месяца у вас никогда не бывает «хвостов».

Десять минут в неделю против трёх часов в конце квартала — и, что важнее, ни одного случая «напомнили о долге тому, кто заплатил». Подробно о том, как устроены поступления, возвраты и выгрузка в Excel, — в статье «Деньги под контролем».
Чек-лист перехода за две недели
- День 1. Определите статус: самозанятый, ИП или пока никто. Если никто — зарегистрируйте самозанятость сегодня.
- День 2–3. Откройте отдельную карту (самозанятый) или расчётный счёт (ИП). Закажите платёжную ссылку или QR для бизнеса.
- День 3. Зарегистрируйте студию в Studio Admin и укажите в настройках новую ссылку или реквизиты для оплаты — они начнут подставляться в счета клиентам.
- День 4–14. Принимайте деньги на обе карты, при каждом переводе на старую — присылайте клиенту новые реквизиты. Все оплаты отмечаются в момент визита.
- Каждое воскресенье. Десятиминутная сверка выписки с поступлениями. Самозанятый — чеки на всё, что без чека.
- День 15. Старую карту для приёма оплат закрываете — теперь она снова личная.
✅ Полностью бесплатно
Карточки клиентов, счета по вашим реквизитам с кнопкой «Оплатил», поступления по способам оплаты с датами задним числом и выгрузка в Excel — всё это в Studio Admin бесплатно, без тарифов и лимитов. Регистрация без почты за 10 секунд: нажали «Начать» — студия готова, почту укажете потом.
Перевод на карту сам по себе — не преступление и не «серая схема». Преступление — принимать деньги без чека, смешивать их с личными и не помнить, кто за что заплатил. Разведите карты, привяжите каждый перевод к клиенту в момент визита и сверяйтесь раз в неделю — и вопрос «что делать, если заблокируют» перестанет вас касаться.